
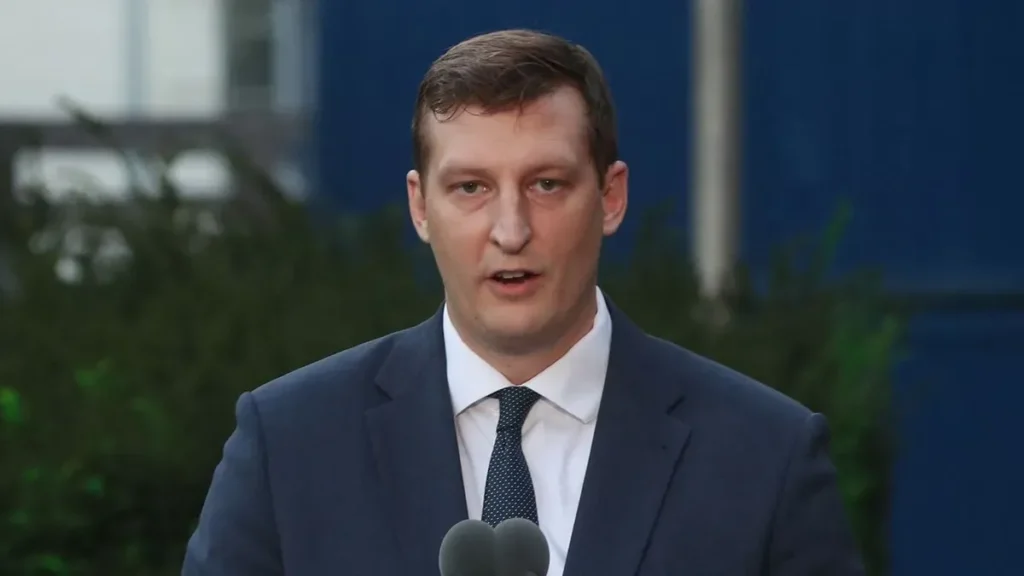
Az Alkotmánybírósághoz fordult a Fidesz az Otthon Start program rendkívül rövid határidővel végrehajtott megszüntetése miatt. Panyi Miklós, az ellenzéki párt frakcióvezető-helyettese szerint a Magyar Péter vezette kormány döntése több száz család lakásvásárlását vagy építkezését lehetetlenítette el, a keletkezett kár pedig több milliárd forintra rúghat. A korábbi, háromszázalékos hitel helyébe lépő Wekerle Plusz ráadásul használt lakások vásárlásakor már ötszázalékos kamatot kínál, ami egy ötvenmilliós kölcsönnél havi 55 ezer forintos többletterhet jelenthet.
Panyi Miklós november 15-én jelentette be, hogy alkotmánybírósági beadvánnyal támadják az Otthon Start kivezetésének körülményeit. A politikus szerint a Tisza-kormány olyan gyorsan és átgondolatlanul szüntette meg a kedvezményes hitelkonstrukciót, hogy számos családnak esélye sem maradt befejezni a már megkezdett ügyintézést. Egyesek az adásvételi szerződésük megkötése előtt álltak, mások már építési telket vásároltak, terveket készíttettek vagy kivitelezővel állapodtak meg. A hirtelen megváltozott feltételek miatt ezek a beruházások veszélybe kerülhettek, miközben az előkészítésre fordított összegeket az érintettek már kifizették.
A kormány október 27-én jelentette be, hogy az Otthon Start igénybevételéhez szükséges adásvételi szerződéseket lényegében azonnal le kellene zárni. A döntés heves tiltakozást váltott ki, ezért a kabinet végül október 31-ig meghosszabbította a szerződéskötési határidőt. A bankok november 15-ig fogadhatták be a határidőre megkötött szerződésekhez kapcsolódó hitelkérelmeket. Panyi szerint azonban a néhány napos haladék nem jelentett érdemi megoldást azoknak, akiknek az ügyletét banki, jogi vagy más adminisztratív körülmények késleltették.
A fideszes politikus úgy véli, a kormánynak megfelelő átmeneti szabályokat kellett volna alkotnia, amelyek megvédik a már folyamatban lévő lakásvásárlásokat és építkezéseket. Az alkotmánybírósági eljárástól azt várják, hogy a testület vizsgálja meg a szabályozás hiányosságait, és szükség esetén hívja fel a jogalkotót azok rendezésére. A több száz érintett családról és a több milliárd forintos kárról szóló becslések egyelőre Panyi Miklós közlésén alapulnak, azokat részletes, nyilvános összesítés nem támasztja alá.
Havi 55 ezer forinttal drágább lehet ugyanaz a lakáshitel
Az Otthon Start megszüntetésével párhuzamosan a kormány bevezette a Wekerle Plusz konstrukciót, amely 2027-től válthatja fel a korábbi programot. Az új rendszer egyik legjelentősebb változása, hogy a háromszázalékos kedvezményes kamatot elsősorban az új építésű ingatlanokra tartja fenn. Használt lakás vásárlására ugyanakkor már ötszázalékos kamatozású hitelt kínál, ami jelentős különbséget okozhat a törlesztőrészletekben.
Egy 50 millió forintos, 25 évre felvett hitel havi törlesztőrészlete háromszázalékos kamattal hozzávetőleg 237 ezer forint. Ötszázalékos kamat mellett ugyanez az összeg már megközelíti a 292 ezer forintot, vagyis a családnak havonta mintegy 55 ezer forinttal kell többet fizetnie. A teljes futamidő alatt ez közel 16,5 millió forintos különbséget jelenthet, amennyiben a kamat végig változatlan marad, és az összehasonlítás nem számol további díjakkal. Egy fiatal pár számára ekkora többlet már a hitelképességet vagy a megvásárolható ingatlan értékét is érdemben befolyásolhatja.
Panyi Miklós szerint az új program különösen azokat a fiatalokat sújtja, akik első otthonukat nem új építésű ingatlanban, hanem egy olcsóbb, használt lakásban szeretnék megteremteni. A politikus azt állítja, hogy tízből kilenc fiatal rosszabbul járhat az új konstrukcióval, bár ennek részletes számítását nem ismertette. A Wekerle Plusz ugyanakkor új támogatási elemeket is tartalmaz, köztük lakástakarék-megoldást és energetikai felújításhoz kapcsolódó kedvezményeket. Ezek előnyei azonban nem feltétlenül ellensúlyozzák a magasabb kamatot azoknál, akik kifejezetten használt lakás vásárlására készültek.
Már kifizetett tervek, veszélybe került építkezések
Az Otthon Start lezárásának legfájdalmasabb következményei azoknál a családoknál jelentkezhetnek, amelyek már jelentős összegeket költöttek otthonteremtési terveik előkészítésére. Egy telekvásárlás, az építészeti tervek elkészítése, az ügyvédi költségek vagy a kivitelezővel kötött megállapodás komoly pénzügyi elköteleződést jelenthet. Ha a tervezett kedvezményes hitel elérhetetlenné válik, az érintetteknek új finanszírozási megoldást kell keresniük, vagy kénytelenek lehetnek elhalasztani a beruházást. Panyi szerint több száz család kerülhetett ilyen helyzetbe.
A kormány a gyors átállást korábban azzal indokolta, hogy hosszabb átmeneti időszak esetén újabb befektetési célú hiteligénylések tömege indulhatott volna el. Az új konstrukcióban ezért a jogosultsági és felhasználási feltételeket is szigorították, többek között az ingatlanba történő beköltözési kötelezettséggel. A Wekerle Plusz szabályai szerint az igénylőknek öt évig az új otthonukban kell élniük, ami a befektetési célú vásárlások visszaszorítását szolgálja. A már megkötött Otthon Start-hitelszerződések ugyanakkor továbbra is érvényesek maradnak.
A vita középpontjában ezért elsősorban azok állnak, akik már megkezdték az ügyintézést, de a határidők miatt nem tudták teljesíteni az új előírásokat. A jogalkotás során az ilyen élethelyzetekre rendszerint átmeneti rendelkezésekkel lehet felkészülni, különösen akkor, ha a változás jelentős pénzügyi kötelezettségeket érint. A november elején elfogadott kormányrendelet már pontosította az Otthon Start megszüntetéséhez kapcsolódó szabályozási átmenetet, Panyi Miklós szerint azonban a családok problémái továbbra sem rendeződtek.
A Fidesz a költségvetési vitában is változtatást követel
Az alkotmánybírósági beadvány mellett a Fidesz a 2027-es költségvetés parlamenti tárgyalásán is napirendre kívánja venni az otthonteremtési támogatások ügyét. Panyi Miklós szerint módosító javaslatokkal kezdeményezik a korábbi kedvezmények visszaállítását, valamint a használt lakások vásárlására kínált ötszázalékos kamat háromszázalékosra csökkentését. A politikus szerint elfogadhatatlan, hogy a kormányváltást követően éppen a saját otthonukat megteremteni próbáló fiatalok kerüljenek kedvezőtlenebb helyzetbe.
A beadvány benyújtása önmagában még nem jelenti azt, hogy az Alkotmánybíróság megsemmisíti a kifogásolt rendelkezéseket vagy kötelezi a kormányt a korábbi támogatások visszaállítására. A testületnek először a beadvány befogadhatóságáról és a felvetett alkotmányossági kérdésekről kell állást foglalnia. Az eljárás eredményétől függetlenül azonban a kormány jogalkotási úton is rendezhetné azoknak a családoknak a helyzetét, akik igazolhatóan már elkötelezték magukat a korábbi program feltételei alapján.
A Tisza-kormány lakáspolitikai átalakítása így már az Alkotmánybíróság elé is eljutott, miközben a korábbi kedvezményes hitelre készülő családok egy része bizonytalan helyzetben maradt. A háromszázalékos és az ötszázalékos kamat közötti különbség egy hosszú futamidejű lakáshitelnél több mint 16 millió forintot jelenthet, az átmeneti szabályozás hiányosságai pedig már megkezdett otthonteremtési terveket sodorhattak veszélybe. Panyi Miklós szerint a kormánynak alkotmányos kötelessége rendezni az érintettek helyzetét. A családok számára azonban a jogi vita mellett az is sürgető kérdés, hogy mikor és milyen feltételekkel juthatnak ismét kiszámítható finanszírozáshoz.