
A fővárosi fiatalok számára újabb rossz hírekkel szolgálnak a lakáspiaci adatok. Budapesten egy év alatt 48 százalékkal zuhant az új lakásokra kiadott építési engedélyek száma, miközben a Tisza-kormány megszünteti az Otthon Start Programot, és jóval szűkebb feltételekkel indítja el a Wekerle Pluszt. Az OTP Ingatlanpont elemzője szerint az új konstrukció továbbra is a vidéki ingatlanpiac felé terelheti a vásárlókat, a használt lakások drágább hitelezése pedig az egész piacot visszavetheti.
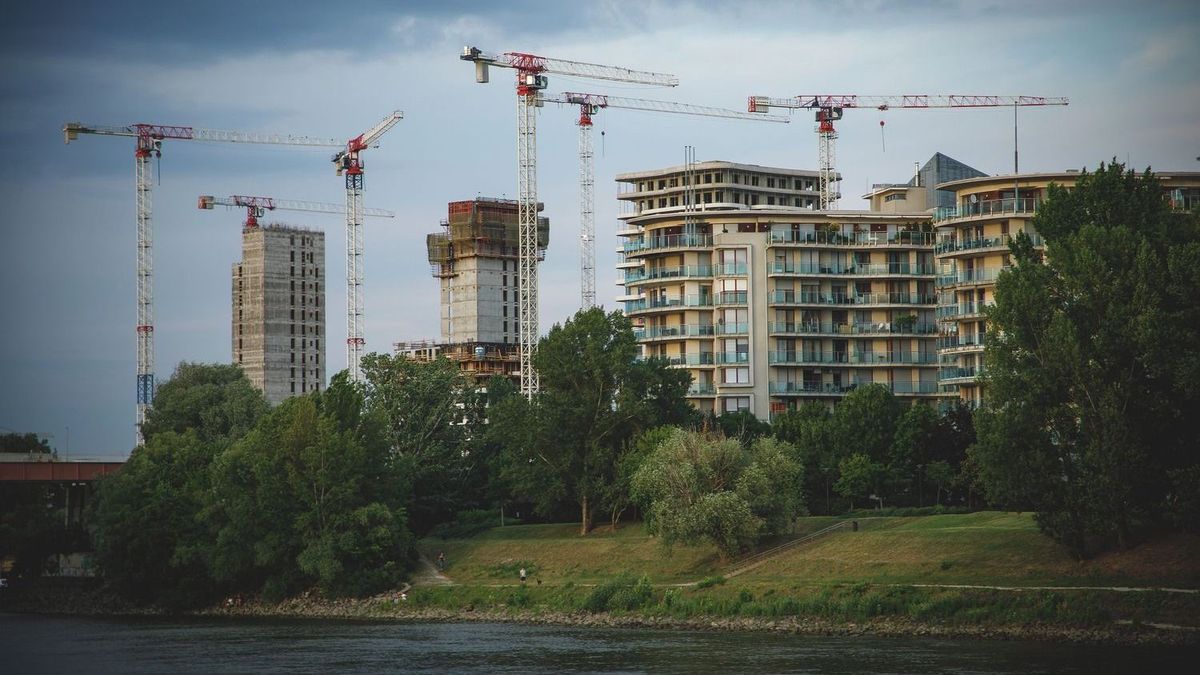
Kettős képet mutatnak a Központi Statisztikai Hivatal legfrissebb lakásépítési adatai. Miközben 2026 első kilenc hónapjában összesen 22 331 új lakásra adtak ki építési engedélyt, ami 2022 óta a legerősebb ilyen időszak, a harmadik negyedévben már komoly visszaesést regisztráltak. Július és szeptember között mindössze 5743 lakás kapott építési engedélyt, 19 százalékkal kevesebb, mint egy évvel korábban.
A legnagyobb fékezés Budapesten történt, ahol már a második negyedévben is csökkent az engedélyek száma. A nyári hónapokban azonban még az ezret sem érte el a fővárosban engedélyezett új lakások száma, ami éves összevetésben 48 százalékos visszaesést jelentett. Az elmúlt évek jelentős áremelkedése után egyre több vásárló számára vált megfizethetetlenné a budapesti ingatlanpiac.
A Tisza-kormány éppen ebben a helyzetben jelentette be az Otthon Start Program megszüntetését és a Wekerle Plusz elindítását. Az új konstrukció azonban több ponton is szűkíti a lakásvásárlók lehetőségeit, különösen azokét, akik használt ingatlanban gondolkodnak.
Az Otthon Start felpörgette a lakásépítéseket, most azonban megtört a lendület
Valkó Dávid, az OTP Ingatlanpont vezető elemzője szerint az Otthon Start az egész ország lakáspiacát megmozgatta, a vásárlók azonban az alacsonyabb ingatlanárak miatt fokozatosan a vidéki települések felé fordultak.
A budapesti építési engedélyek számának 48 százalékos zuhanása mellett a megyei jogú városokban is 32 százalékos visszaesést mértek a harmadik negyedévben. A kisebb városokban stagnált a mutató, a községekben viszont 11 százalékos növekedést regisztráltak.
A lakásépítések ugyanakkor késleltetve követik a piaci folyamatokat, hiszen egy átlagos lakás kivitelezése másfél-két évig is eltarthat. Ennek köszönhető, hogy miközben az új beruházások iránti fejlesztői lelkesedés mérséklődött, az elkészült lakások száma tovább emelkedett.
A harmadik negyedévben országosan 3525 új lakást adtak át, 49 százalékkal többet, mint egy évvel korábban. Budapesten két és félszeresére nőtt az elkészült ingatlanok száma, amelyek egy részét még az Otthon Start elindulásakor vásárolták meg.
A korábbi program lendülete tehát még egy ideig érezhető lesz az átadási statisztikákban, az új építési engedélyek visszaesése azonban már a következő évek lakáskínálatára figyelmeztet.
A Wekerle Plusz újabb akadályt gördíthet a budapesti lakásvásárlók elé
A Tisza-kormány új lakásfinanszírozási programjának egyik legfontosabb változása, hogy a kedvezményes, 3 százalékos hitelkamat már csak az új építésű lakások esetében marad meg. A használt ingatlanokat vásárlóknak 5 százalékos támogatott kamattal kell számolniuk.
Valkó Dávid szerint a változás növelheti az új lakások arányát az ingatlanpiaci tranzakciókon belül, ami kedvezően hathat az építőiparra. Csakhogy az új építésű ingatlanok jellemzően eleve drágábbak a hasonló adottságú használt lakásoknál, így a két százalékpontos kamatelőny jelentős részét elviheti a magasabb vételár.
A budapesti vásárlók számára további problémát jelent a 2028-ig fennmaradó, négyzetméterenként 1,5 millió forintos árkorlát. Az OTP Ingatlanpont elemzője szerint ez erősen leszűkíti a fővárosban elérhető új lakások körét, ezért a vásárlókat továbbra is a vidéki piacok felé terelheti.
A fiatalok tehát hiába kaphatnak kedvezőbb kamatozású hitelt egy új lakásra, ha a megvásárolható ingatlanok jelentős része már eleve kívül esik a program feltételein. A használt lakás pedig drágább hitellel válik elérhetővé.
A lakáshitelek döntő többségét éppen használt ingatlanokra veszik fel
A Wekerle Plusz egyik legnagyobb problémája, hogy a kedvezmények szűkítése éppen azt az ingatlanpiaci szegmenst érinti, amelyre a magyar lakásvásárlók döntő többsége támaszkodik.
A Magyar Nemzeti Bank és a KSH adatai alapján:
- 2026 első öt hónapjában a folyósított, közel 1300 milliárd forintnyi lakáshitel 79,9 százalékát használt lakások vásárlására fordították.
- Ez több mint 1034 milliárd forintnyi lakáshitelt jelentett.
- 2025 egészében a használt lakások vásárlására felvett hitelek aránya 81,1 százalék volt.
- Az Otthon Start Program támogatott hiteleinek 90 százalékából használt lakást vásároltak.
- A KSH szerint a program 2025 második felében folyósított hitelösszegének 97 százalékát fordították használt ingatlanok megvásárlására.
Ezekből a számokból jól látható, hogy a Wekerle Plusz nem egy szűk, mellékes vásárlói réteget érint hátrányosan. A 3 százalékos kamat 5 százalékra emelése éppen a lakásvásárlók legnagyobb csoportjának jelent magasabb finanszírozási költséget.
A változás következtében az egész lakáshitelpiacon visszaeshet a kereslet, miközben a bankoknak a piaci kamatozású kölcsönök értékesítésével kellene ellensúlyozniuk a támogatott hitelek iránti érdeklődés csökkenését.
A Tisza-kormány saját szavazóbázisának is megdrágítja az otthonteremtést
A Wekerle Plusz bevezetésének lehetnek kedvező hatásai az új lakások építésére, ahogyan az új lakások 5 százalékos áfakulcsának határozatlan idejű meghosszabbítása is kiszámíthatóbb környezetet teremthet a fejlesztőknek. Az állami bérlakás- és kollégiumépítési program szintén új lehetőségeket kínálhat, amennyiben sikerül kidolgozni a megfelelő ösztönzőket.
A budapesti fiatalok mindennapi problémájára azonban ezek a tervek egyelőre nem jelentenek közvetlen megoldást. A fővárosi lakásárak magasak, az új építési engedélyek száma drasztikusan visszaesett, a használt lakásokhoz igénybe vehető kedvezményes hitel pedig jelentősen megdrágul.
A Tisza Párt egyik legerősebb szavazóbázisát éppen a fővárosi fiatalok jelentették. Az otthonteremtés területén most ők is megtapasztalhatják, mit jelent a gyakorlatban a kormányváltás: a korábbi, szélesebb körben elérhető 3 százalékos hitel helyett szűkebb lehetőségek, drágább finanszírozás és továbbra is nehezen megfizethető budapesti lakások várják őket.