
Hatalmas lakásprogramot jelentett be a Tisza-kormány, Magyar Péter pedig újabb történelmi jelentőségű intézkedésként mutatta be a Wekerle Pluszt. A hangzatos ígéretek mögött azonban komoly szigorítások húzódnak: megszűnik az Otthon Start, a használt lakásokra eddig járó háromszázalékos hitel kamata öt százalékra emelkedik, a jogosultságot életkorhoz kötik, és ötéves kötelező bentlakást írnak elő. Egy ötvenmilliós lakáshitel esetében az új feltételek akár 16,6 millió forintos többletkiadást jelenthetnek.
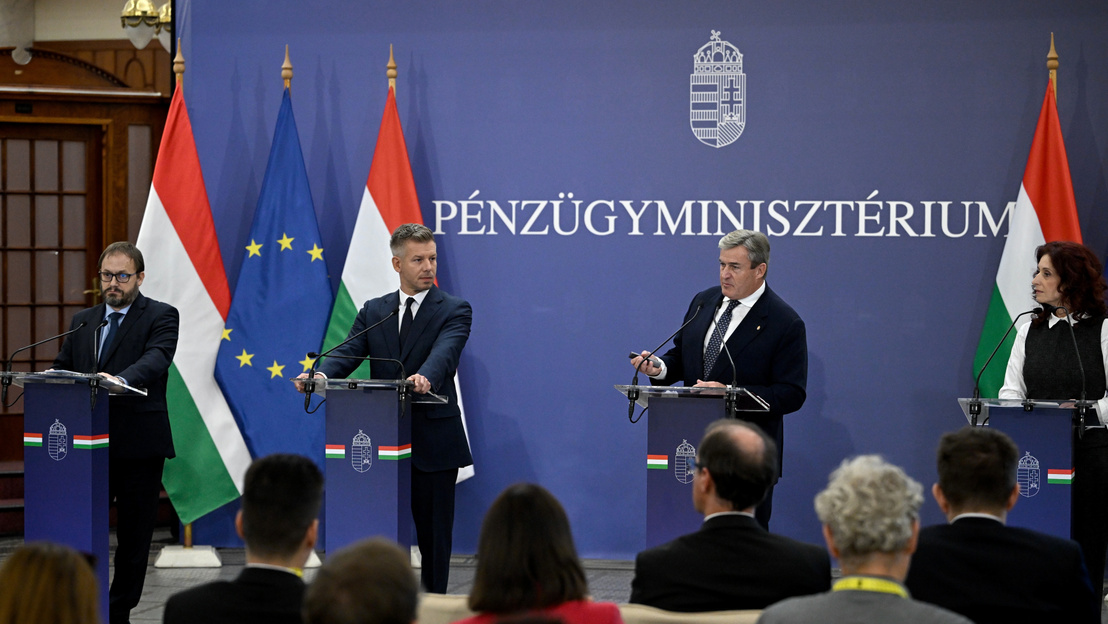
Magyar Péter, Kármán András pénzügyminiszter és Kapitány István gazdasági és energetikai miniszter kedden ismertette a Wekerle Plusz program részleteit. A bejelentésben százmilliárdos fejlesztésekről, bérlakásokról, kollégiumokról, energetikai korszerűsítésekről és az államilag támogatott lakástakarék visszahozataláról beszéltek. A kormányfő szerint a cél egy igazságosabb lakástámogatási rendszer kialakítása, amely többféle élethelyzetben is segítséget kínál. A részletszabályok összevetése a korábbi támogatásokkal azonban már jóval árnyaltabb képet mutat.
A legnagyobb változás a korábbi Otthon Start hitelt érinti, amely új és használt ingatlan vásárlására egyaránt legfeljebb háromszázalékos kamatot biztosított, életkori felső határ nélkül. A Wekerle Plusz ezt a konstrukciót váltja fel október 28-tól, de a háromszázalékos kamatot már csak új építésű lakásokra és építkezésekre tartja fenn. Aki használt ingatlant szeretne vásárolni, annak öt százalékos kamattal kell számolnia, ami egy hosszú futamidejű hitelnél jelentős többletterhet okoz.
A BiztosDöntés.hu számításai szerint egy 50 millió forintos, 25 éves futamidejű lakáshitel havi törlesztőrészlete háromszázalékos kamattal mintegy 237 ezer forint, ötszázalékos kamattal viszont már 292 ezer forint. Ez havonta körülbelül 55 ezer forint különbség, a teljes futamidő alatt pedig megközelítőleg 16,6 millió forinttal több visszafizetést jelent. Vagyis ugyanazért a használt lakásért, ugyanakkora hitelösszeg mellett ennyivel többet fizethet az a vásárló, aki már az új rendszerben jut kölcsönhöz.
Negyvenöt év felett már nem jár a kedvezményes lakáshitel
A Wekerle Plusz további szigorítása az életkori korlátozás. Az eredeti elképzelésben 41 éves felső határ szerepelt, ezt a keddi bejelentésben 45 évre emelték. Az Otthon Startnál azonban egyáltalán nem volt ilyen korhatár, így az új szabályozásból azok az idősebb elsőlakás-vásárlók is kiesnek, akik eddig jogosultak lehettek a támogatott hitelre. Különösen kellemetlen lehet ez azoknak, akik negyvenes éveik második felében, válás, családi változás vagy hosszú évek megtakarítása után szeretnének végre saját otthont vásárolni.
Szigorodik a korábbi ingatlantulajdon vizsgálata is, bár a szabályozás bizonyos kivételeket enged, például kisebb tulajdoni hányad vagy 30 millió forint alatti ingatlanérték esetében. Az új hitellel vásárolt lakásban öt évig életvitelszerűen kell lakni, a bérbeadás és a más célú hasznosítás tilos. A kormány ezt a befektetési célú vásárlások kiszűrésével indokolja, ám a kötöttség azoknak is nehézséget jelenthet, akiknek munkahelyváltás vagy családi körülmények miatt időközben költözniük kellene.
Az átállás ráadásul rendkívül gyors. Az új hitel már október 28-án elindul, a korábbi Otthon Startból pedig csak azok számára biztosítanak 15 napos átmenetet, akik október 27-ig már megkötötték az adásvételi szerződésüket, vagy építkezés esetén megkezdték a szükséges engedélyezési eljárást. A már megkötött Otthon Start-hitelszerződések feltételei nem változnak, de a lakásvásárlást éppen most tervezők számára a hirtelen átállás komoly bizonytalanságot teremthet.
A felújítási támogatás sem ajándékpénz
A kormány a Wekerle Plusz energetikai felújítási programját is látványos összegekkel népszerűsíti. A családi házak korszerűsítésére legfeljebb 15 millió forintos, háromszázalékos kamatozású hitelkonstrukciót hirdettek meg, amelynek egy része vissza nem térítendő támogatássá alakulhat. A támogatás mértéke azonban az ingatlan energetikai besorolásától függ: a D–G kategóriában 30, a H–I kategóriában 50 százalék lehet, az A–C besorolású házak esetében pedig nem jár ilyen támogatás.
Az állami hozzájárulást ráadásul nem automatikusan fizetik ki a felújítás kezdetén. Előzetes és utólagos energetikai tanúsítványra, számlákkal igazolt munkálatokra, valamint legalább harmincszázalékos energiamegtakarításra van szükség. A támogatás összegét ezt követően a hitel tőketartozásából vonják le. A családi házaknál 2027 februárjában, a társasházaknál és panellakásoknál pedig márciusban indulna a program, vagyis a most bejelentett pénzek jelentős része még csak később válhat hozzáférhetővé.
A bérlakás- és kollégiumépítési ígéretek megvalósulása szintén a következő évek feladata lesz. A kormány 2027-ben 30 milliárd forint uniós fejlesztési forrást szán erre, többéves keretként pedig 550 millió euróval számol, amelyhez banki és piaci finanszírozást szeretne bevonni. A legalább tízezer új kollégiumi férőhely és bérlakás egyelőre célkitűzés, a tényleges beruházások ütemezése és megvalósítása még előttünk áll.
A Wekerle Plusz tehát valóban tartalmaz új támogatásokat, de közben az egyik legfontosabb meglévő otthonteremtési lehetőséget jelentősen szűkíti. A használt lakást vásárlók magasabb kamatot fizethetnek, a 45 év felettiek elveszítik a kedvezményes hitel lehetőségét, a felújítási pénzekért pedig szigorú feltételeket kell teljesíteni. Magyar Péter új lakáspolitikájának legnagyobb ellentmondása éppen az, hogy miközben szélesebb társadalmi hozzáférést ígér, több korábban jogosult csoport számára drágábbá vagy elérhetetlenné teszi az első otthon megszerzését.