
Miközben Brüsszel évek óta az orosz energiahordozókról való leválást hirdeti, az Európai Unió továbbra is hatalmas összegekkel finanszírozza az orosz gázexportot. Az idei év első tíz hónapjában az uniós vásárlók mintegy 8,7 milliárd eurót fizettek a Jamal LNG-projektből származó orosz földgázért, ami már most 21 százalékkal meghaladja a teljes 2025-ös év becsült kiadásait. A helyzet különös iróniája, hogy 2027. január 1-jén életbe lép a hosszú távú szerződések alapján érkező orosz LNG behozatalának tilalma. Addig azonban az európai kikötőkbe továbbra is egymás után futnak be az orosz gázt szállító tartályhajók.
Az Urgewald német szervezet a Kpler energetikai adatszolgáltató számait elemezve arra jutott, hogy január és október között 12,89 millió tonna cseppfolyósított földgáz érkezett az Európai Unióba az orosz Jamal LNG-projektből. Ez 6,3 százalékkal több az előző év azonos időszakában mért mennyiségnél, és a projekt teljes, világszerte regisztrált szállításainak 81 százalékát teszi ki. A gyakorlatban ez azt jelenti, hogy átlagosan 1,7 naponta érkezett újabb orosz LNG-szállítmány valamelyik uniós kikötőbe.
A számok meglehetősen kellemetlen képet festenek az évek óta hangoztatott európai energiapolitikai célkitűzésekről. Az uniós vezetők rendszeresen az Oroszországtól való függetlenedés szükségességét hangsúlyozzák, miközben az európai energiakereskedelem továbbra is Moszkva egyik legjelentősebb bevételi forrása. A 8,7 milliárd eurós összeg ráadásul kizárólag a Jamal LNG-projektből érkező szállítmányokra vonatkozik, és nem foglalja magában az összes orosz energetikai importot.
A beszerzések értéke azért is növekedett ilyen jelentősen, mert a szállított mennyiség mellett az energiaárak is emelkedtek. Októberben például 11 százalékkal kevesebb LNG érkezett, mint szeptemberben, a szállítmányok becsült értéke mégis 2,6 százalékkal, 839 millió euróra nőtt. Európa tehát már a tilalom életbelépése előtt is egyre többet fizet az energiáért.
Franciaország az élen, Belgium fontos elosztóközpont
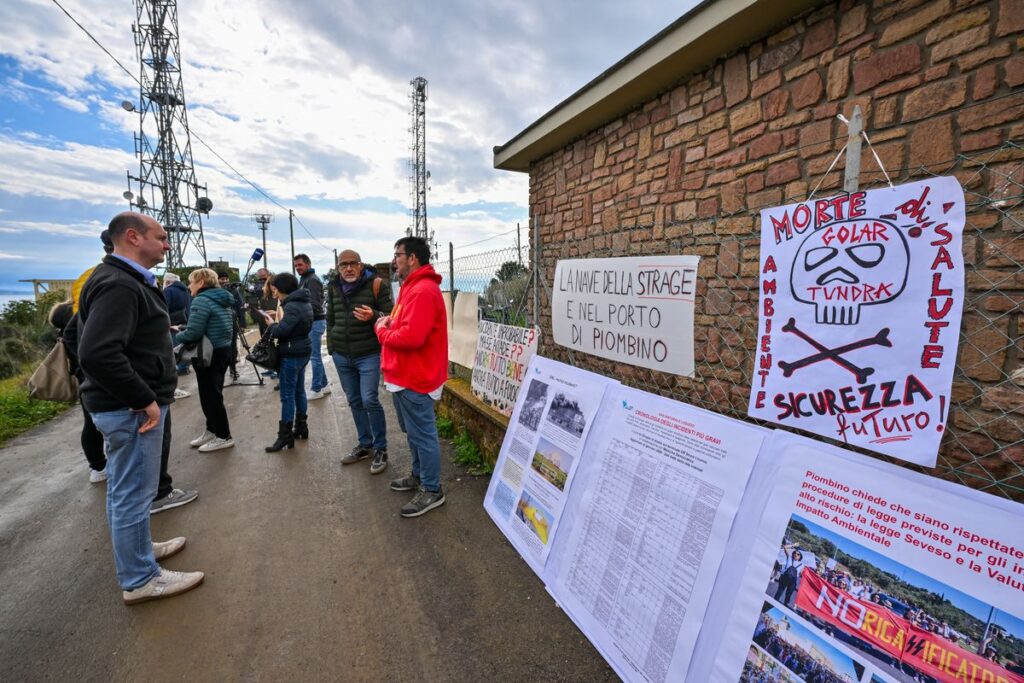
Az orosz sarkvidéki LNG legjelentősebb európai vásárlói között Franciaország, Spanyolország, Hollandia és Portugália szerepel. Az októberi szállítmányok mintegy 70 százaléka Franciaországba érkezett, ami jól mutatja, milyen fontos szerepet tölt be az ország az orosz LNG európai piacán. A januártól októberig tartó időszakban Belgium is meghatározó fogadóállomás volt.
A belgiumi Zeebrugge kikötőjébe az év első tíz hónapjában 42 szállítmány érkezett, összesen mintegy 3,1 millió tonna LNG-vel. A létesítmény jelentősége abban rejlik, hogy a tengeren érkező cseppfolyósított földgáz innen további európai piacokra is eljuthat. Augusztusban, szeptemberben és októberben ugyan már nem regisztráltak itt Jamal-szállítmányokat, az éves kereskedelemben betöltött szerepe továbbra is meghatározó.
A francia és nyugat-európai beszerzések különösen érdekesek annak fényében, hogy éppen ezekből az országokból rendszeresen érkeznek határozott politikai nyilatkozatok az orosz energiafüggőség felszámolásáról. A politikai célkitűzések és a tényleges kereskedelmi adatok közötti különbség látványos. Moszkva számára pedig a vásárlók politikai nyilatkozatainál jóval fontosabb, hogy a szállítmányok ellenértéke továbbra is megérkezik.
Januárban jön a tilalom, a vezetékes gázra még tovább kell várni
Az Európai Unió 2026 januárjában fogadta el az orosz földgáz behozatalának fokozatos megszüntetéséről szóló szabályozást. Az új szerződésekre már korábban megkezdődtek a korlátozások, a meglévő hosszú távú LNG-megállapodásokra azonban átmeneti időszakot biztosítottak. Ez jár le 2027. január 1-jén, amikor az orosz LNG-import tilalma teljessé válik.
A vezetékes orosz földgáz esetében későbbi határidőt határoztak meg. A hosszú távú szerződések szerinti importot főszabály szerint 2027. szeptember 30-tól tiltják meg, bizonyos ellátásbiztonsági feltételek mellett pedig november 1-jéig tolódhat a határidő. Vagyis az orosz földgáz teljes uniós kivezetése nem januárban, hanem várhatóan csak 2027 őszén zárulhat le.
A közelgő tilalom ugyanakkor komoly kereskedelmi és ellátásbiztonsági kérdéseket vet fel. Az orosz gázt más beszállítóktól kell pótolni, miközben az európai piac továbbra is érzékeny a nemzetközi energiaárak változására. A tengeri szállítási kapacitások, az LNG-terminálok elérhetősége és a hosszú távú szerződések feltételei egyaránt befolyásolhatják, mennyibe kerül majd az átállás.
A politikai elvek és az energiaszámlák találkozása
Az európai energiapiac helyzetét jól jellemzi, hogy miközben az uniós vezetés az orosz import megszüntetésére készül, a vállalatok az utolsó hónapokban is jelentős mennyiségeket vásárolnak. Az Euronews által ismertetett adatok szerint Európa továbbra is a Jamal LNG-projekt legfontosabb piaca, ezért a tilalom nemcsak az uniós vevőknek, hanem az orosz exportőröknek is komoly kihívást jelenthet.
Oroszország számára az ázsiai piacok kínálhatnak alternatívát, ám a hosszabb szállítási útvonalak, a speciális hajózási követelmények és a rendelkezésre álló infrastruktúra korlátozzák az átterelés lehetőségeit. Az Európai Uniónak eközben az Egyesült Államokból, Norvégiából, Algériából és más forrásokból kell biztosítania a szükséges energiát. Az új beszállítókra való átállás azonban önmagában nem jelent automatikusan olcsóbb vagy kiszámíthatóbb ellátást.
Az európai háztartások és vállalkozások szempontjából éppen ez a legfontosabb kérdés. Az orosz energiától való függetlenedés politikai célját Brüsszel világosan meghatározta, az átállás költségei viszont végső soron a fogyasztóknál is megjelenhetnek. A magasabb energiaköltségek az ipari termeléstől az élelmiszerárakig számos területre hatással lehetnek.
Az Európai Unió tehát már a visszaszámlálás utolsó szakaszában jár, miközben az orosz LNG kereskedelme továbbra is milliárdos üzlet. A brüsszeli szankciós politika és az európai energiapiac valósága között még mindig jelentős a távolság. A 8,7 milliárd eurós számla pedig pontosan megmutatja, mennyire nehéz az évek óta hirdetett politikai célokat a gazdasági gyakorlatba átültetni.